Reporting
CSRD-Bericht 2028 mit Excel oder Software? Entscheidungshilfe für Unternehmen
Was bedeutet der erste CSRD-Bericht 2028 für Ihre Datenprozesse?
Nach der Omnibus-Änderung der CSRD durch die Richtlinie (EU) 2026/470 fallen EU-Unternehmen grundsätzlich nur noch unter die Berichtspflicht, wenn sie mehr als 1.000 Beschäftigte im Jahresdurchschnitt und mehr als 450 Mio. Euro Nettoumsatz aufweisen, beide Kriterien müssen erfüllt sein (Rat der EU). Mutterunternehmen betrachten die Schwellen auf konsolidierter Ebene; Tochtergesellschaften können befreit sein, wenn sie in den Konzernbericht einbezogen werden.
Für neu erfasste Unternehmen beginnt die Anwendung grundsätzlich mit Geschäftsjahren ab dem 1. Januar 2027. Bei kalendergleichem Geschäftsjahr heißt das: 2027 ist das Datenjahr, 2028 das Jahr der Berichterstattung. Bei abweichendem Geschäftsjahr verschiebt sich diese Abfolge entsprechend. Zusätzlich ist die nationale Umsetzung zu beachten, die in Deutschland zum Stand dieses Beitrags noch nicht verkündet war.
Für die Werkzeugfrage ist entscheidend, was zwischen Datenjahr und Bericht passiert. Ein typischer Ablauf umfasst:
- Berichtskreis festlegen und über die doppelte Wesentlichkeitsanalyse bestimmen, welche ESRS-Angaben relevant sind.
- Daten bei Fachbereichen, Gesellschaften und Standorten anfordern.
- Eingänge prüfen, Einheiten und Zeiträume abgleichen, Rückfragen klären.
- Herkunft, Berechnung und Belege dokumentieren.
- Daten zusammenführen und in den Bericht überführen.
- Unterlagen für die externe Prüfung bereitstellen.
Die Datensammlung ist also nur ein Teil. Fachliche Bewertung, Berichtserstellung, Prüfung und Veröffentlichung folgen eigenen Anforderungen. Deshalb ist „Excel oder Software“ zuerst eine Prozessfrage: Welches Setup bildet diesen Ablauf mit vertretbarem Aufwand verlässlich ab?
Was lässt sich mit Excel für die CSRD vorbereiten?
Excel ist in vielen Controlling- und Reporting-Teams das vertraute Werkzeug und für mehrere Aufgaben gut geeignet:
- Dateninventur: Welche Kennzahlen liegen bereits vor, in welchem System, in welcher Qualität?
- Zuständigkeitsübersicht: Wer liefert welche Angabe bis wann?
- Strukturierte Erfassung einzelner Kennzahlen, etwa Energieverbräuche oder Personalkennzahlen.
- Berechnungen und Plausibilisierungen, zum Beispiel Umrechnungen von Einheiten oder Emissionsfaktoren.
- Testläufe und Probeberichte für einzelne Themenbereiche.
- Importdateien für eine spätere zentrale Anwendung.
Bei einem überschaubaren, zentral gesteuerten Prozess kann ein Tabellen-Setup praktikabel sein – vorausgesetzt, es gibt klare Kennzahldefinitionen, geregelte Zugriffe, eine feste Ablagestruktur, Kontrollen und benannte Verantwortliche. Eine feste Grenze nach Mitarbeiterzahl, Umsatz oder Standorten, ab der Excel unzulässig oder Software zwingend wäre, gibt es nicht. Auch ein kleines Nachhaltigkeitsteam bedeutet nicht automatisch einen kleinen Prozess: In einer Unternehmensgruppe mit vielen Gesellschaften steuert oft ein kleines Team sehr viele Datenlieferanten.
Wo steigt der Aufwand bei einem CSRD-Prozess mit Excel?
Excel bietet in Verbindung mit Microsoft 365, OneDrive oder SharePoint gemeinsame Bearbeitung, Zugriffsrechte und einen Versionsverlauf. Diese Funktionen fehlen also nicht grundsätzlich. Die Frage ist, wie viel zusätzliche Konfiguration, Dokumentation und Koordination nötig ist, damit sie den gesamten CSRD-Ablauf tragen. Typische Auslöser für steigenden Aufwand:
1. Dateien, Versionsstände, Zeiträume und Einheiten
Sobald Vorlagen kopiert, lokal bearbeitet und per E-Mail zurückgeschickt werden, entstehen parallele Stände. Ein Standort meldet in kWh, ein anderer in MWh; ein dritter bezieht sich auf das Quartal statt auf das Geschäftsjahr. Gegenmaßnahme: eine zentrale Ablage, gesperrte Eingabestrukturen, Datenvalidierung und ein verbindliches Kennzahlenglossar.
2. Verantwortlichkeiten, Erinnerungen und Freigaben
Wer hat geliefert, wer fehlt, wer hat freigegeben? In Excel wird das meist über eine separate Statusliste und E-Mails gesteuert. Gegenmaßnahme: ein gepflegter Aufgaben- und Freigabeplan mit festen Fristen und einer verantwortlichen Person für die Nachverfolgung.
3. Gesellschaften, Standorte und Datenquellen zusammenführen
Die Konsolidierung über mehrere Einheiten erfordert einheitliche Strukturen und nachvollziehbare Verknüpfungen. Jede Abweichung im Aufbau einer Lieferdatei erzeugt manuelle Nacharbeit. Gegenmaßnahme: identische Vorlagen, Prüfsummen und ein dokumentierter Konsolidierungsschritt.
4. Herkunft, Berechnung, Änderungen und Belege nachweisen
Für die Prüfung muss nachvollziehbar sein, woher ein Wert stammt, wie er berechnet wurde, ob und warum er geändert wurde und welcher Beleg ihn stützt. Ein Versionsverlauf zeigt frühere Dateistände – er ist aber nicht automatisch ein fachlicher Audit Trail, der Änderungen einzelner Werte mit Begründung und Beleg verknüpft. Gegenmaßnahme: ein Änderungsprotokoll je Kennzahl und eine Belegablage mit eindeutigen Verweisen.
5. Berichtsrahmen und Wesentlichkeit pflegen
Aus der Wesentlichkeitsanalyse folgt, welche Angaben berichtet werden. Ändert sich die Bewertung eines Themas, müssen die zugehörigen Datenanforderungen angepasst werden. Eine feste Zahl verpflichtender Datenpunkte für alle Unternehmen gibt es nicht. Gegenmaßnahme: eine gepflegte Zuordnungstabelle zwischen wesentlichen Themen, ESRS-Angaben und Datenanforderungen.
6. Folgejahr und Kontinuität
Der erste Bericht ist kein Einmalprojekt. Im Folgejahr sollen Vorjahreswerte vergleichbar, Definitionen konsistent und Zuständigkeiten bekannt sein – auch wenn Personen gewechselt haben. Gegenmaßnahme: eine Prozessdokumentation, die das Setup ohne Wissen einzelner Personen wiederholbar macht.
Alle diese Gegenmaßnahmen sind mit Excel umsetzbar. Der Aufwand dafür wächst aber mit jeder zusätzlichen Einheit, Datenquelle und beteiligten Person.
Excel oder CSRD-Software – der Vergleich im Überblick
Die folgende Übersicht beschreibt typische Möglichkeiten. Bei Software hängen die tatsächlichen Funktionen von Produkt, Konfiguration und gebuchten Modulen ab; bei Excel können begleitende Werkzeuge und Regeln nötig sein.
Welche Lösung passt zu Ihrem Unternehmen?
Aus dem Vergleich ergeben sich drei mögliche Ergebnisse:
- Strukturiertes Excel-Setup: Kann für die aktuelle Vorbereitungsphase ausreichen, wenn Zuständigkeiten, Datenumfang, Kontrollen und Nachweise überschaubar und verlässlich organisiert sind.
- Hybrider Prozess: Vorhandene Excel-Dateien bleiben Eingabeformat, während Koordination, Konsolidierung und Dokumentation in einer zentralen Anwendung laufen. Das nutzt Bestehendes und reduziert die manuelle Zusammenführung.
- Spezialisierte Software: Wird attraktiver, wenn viele Einheiten oder Beteiligte, wiederkehrende Abstimmungen und hoher manueller Zusammenführungsaufwand den Prozess prägen.
Die folgenden Fragen helfen bei der Einordnung. Sie ersetzen keine Bewertung, machen aber sichtbar, wo Ihr Prozess heute steht:
- Können wir für jede Kennzahl Quelle, Definition, Zeitraum, Verantwortlichen, Beleg und spätere Korrekturen nachvollziehen?
- Sehen wir offene Datenanforderungen und den Bearbeitungsstand zentral – ohne Statusabfrage per E-Mail?
- Verwenden alle Gesellschaften und Standorte dieselbe Vorlage mit denselben Definitionen und Einheiten?
- Wie viel Zeit fließt in das Zusammenführen und Abgleichen von Dateien statt in die fachliche Prüfung?
- Ist geregelt, wer Werte freigibt, und lässt sich diese Freigabe später belegen?
- Können wir die externe Prüfung mit vertretbarem Aufwand bedienen, wenn Prüfer Herkunft und Änderungen einzelner Werte nachfragen?
- Funktioniert der Prozess noch, wenn eine zentrale Person ausfällt oder das Unternehmen wechselt?
- Welche Schritte müssten wir im Folgejahr neu aufbauen?
Eine Punktzahl, ab der Software „nötig“ wird, lässt sich daraus nicht seriös ableiten. Entscheidend ist, wie aufwendig die Antworten heute zu belegen sind und ob dieser Aufwand bis zur Berichterstattung tragbar bleibt.
Was kostet Excel im Vergleich zu einer CSRD-Software wirklich?
Excel wirkt kostenlos, weil die Lizenzen meist bereits vorhanden sind. Bereits genutzte Microsoft-Lizenzen sind tatsächlich keine Zusatzkosten. Der größere Kostenblock entsteht in beiden Varianten jedoch durch interne Arbeitszeit. Ein fairer Vergleich betrachtet daher den Gesamtaufwand:
Gesamtaufwand = zusätzliche Werkzeugkosten + Einrichtung/Umstellung + laufende interne Arbeitszeit + externe Unterstützung
Wichtig ist, für beide Varianten denselben Betrachtungszeitraum (etwa drei Berichtsjahre) und denselben Leistungsumfang anzusetzen.
- Excel: Aufbau und Pflege von Vorlagen und Kontrollen, ggf. zusätzliche Werkzeuge für Aufgabensteuerung oder Belegablage, manuelle Abstimmung und Datenbereinigung, Schulung der Datenlieferanten, Aufbereitung von Nachweisen für die Prüfung.
- Software: Lizenz- bzw. Abonnementkosten, Einrichtung und Konfiguration, Datenmigration, Onboarding und Schulung, Schnittstellen, mögliche Erweiterungen sowie Wechselkosten, falls später ein Anbieterwechsel ansteht.
Welche Variante günstiger ist, hängt davon ab, wie viel manuelle Koordination ein zentraler Ablauf tatsächlich ersetzt. Das lässt sich am besten mit einer eigenen Aufwandsschätzung für einen Pilotbereich beantworten – nicht mit pauschalen Einsparversprechen.
So kann ein Wechsel von Excel zu einem zentralen Reporting-Prozess aussehen
Ein Umstieg muss keine Komplettumstellung über Nacht sein. Sinnvoll ist ein schrittweises Vorgehen:
- Bestand erfassen: vorhandene Tabellen, Datenquellen und Belege sichten und den Kennzahlen zuordnen.
- Vereinheitlichen: Definitionen, Einheiten und Bezugszeiträume festlegen.
- Rollen festlegen: Datenlieferanten, Prüfende und Freigebende benennen.
- Pilot starten: einen begrenzten Umfang, etwa einen Themenbereich oder wenige Standorte, im neuen Ablauf abbilden.
- Ausrollen und dokumentieren: erst nach dem Pilot erweitern und den Prozess für Folgejahre beschreiben.
Fiktiver Prüffall: Ein Standort korrigiert seinen Energiewert
Ein frei erfundenes Beispiel zur Veranschaulichung: Drei Standorte (A, B, C) liefern ihre Energieverbräuche für 2027. Standort B meldet zunächst einen Wert auf Basis einer Abschlagsrechnung. Nach Eingang der Jahresendabrechnung korrigiert B den Wert nach unten.
In beiden Varianten muss nachvollziehbar sein:
- der ursprüngliche und der korrigierte Wert,
- Grund der Korrektur und zugehöriger Beleg (die Jahresendabrechnung),
- wer die Änderung vorgenommen und wer sie freigegeben hat, mit Datum,
- wie sich die Änderung auf den konsolidierten Gesamtwert und auf den Berichtstext auswirkt.
Mit Excel lässt sich das ordentlich dokumentieren: über ein Änderungsprotokoll im Arbeitsblatt, eine Belegablage mit Verweis und eine dokumentierte Freigabe. Das erfordert Disziplin bei allen Beteiligten und eine Person, die Protokoll, Ablage und konsolidierte Datei synchron hält. Mit einer zentralen Anwendung sind Änderung, Beleg und Freigabe typischerweise direkt am Datenpunkt verknüpft, und die konsolidierte Summe aktualisiert sich. Der Unterschied liegt also nicht darin, ob die Korrektur dokumentierbar ist, sondern in der Organisation und im Aufwand dafür.
Wie cubemos Excel-Daten in den CSRD-Prozess einbindet
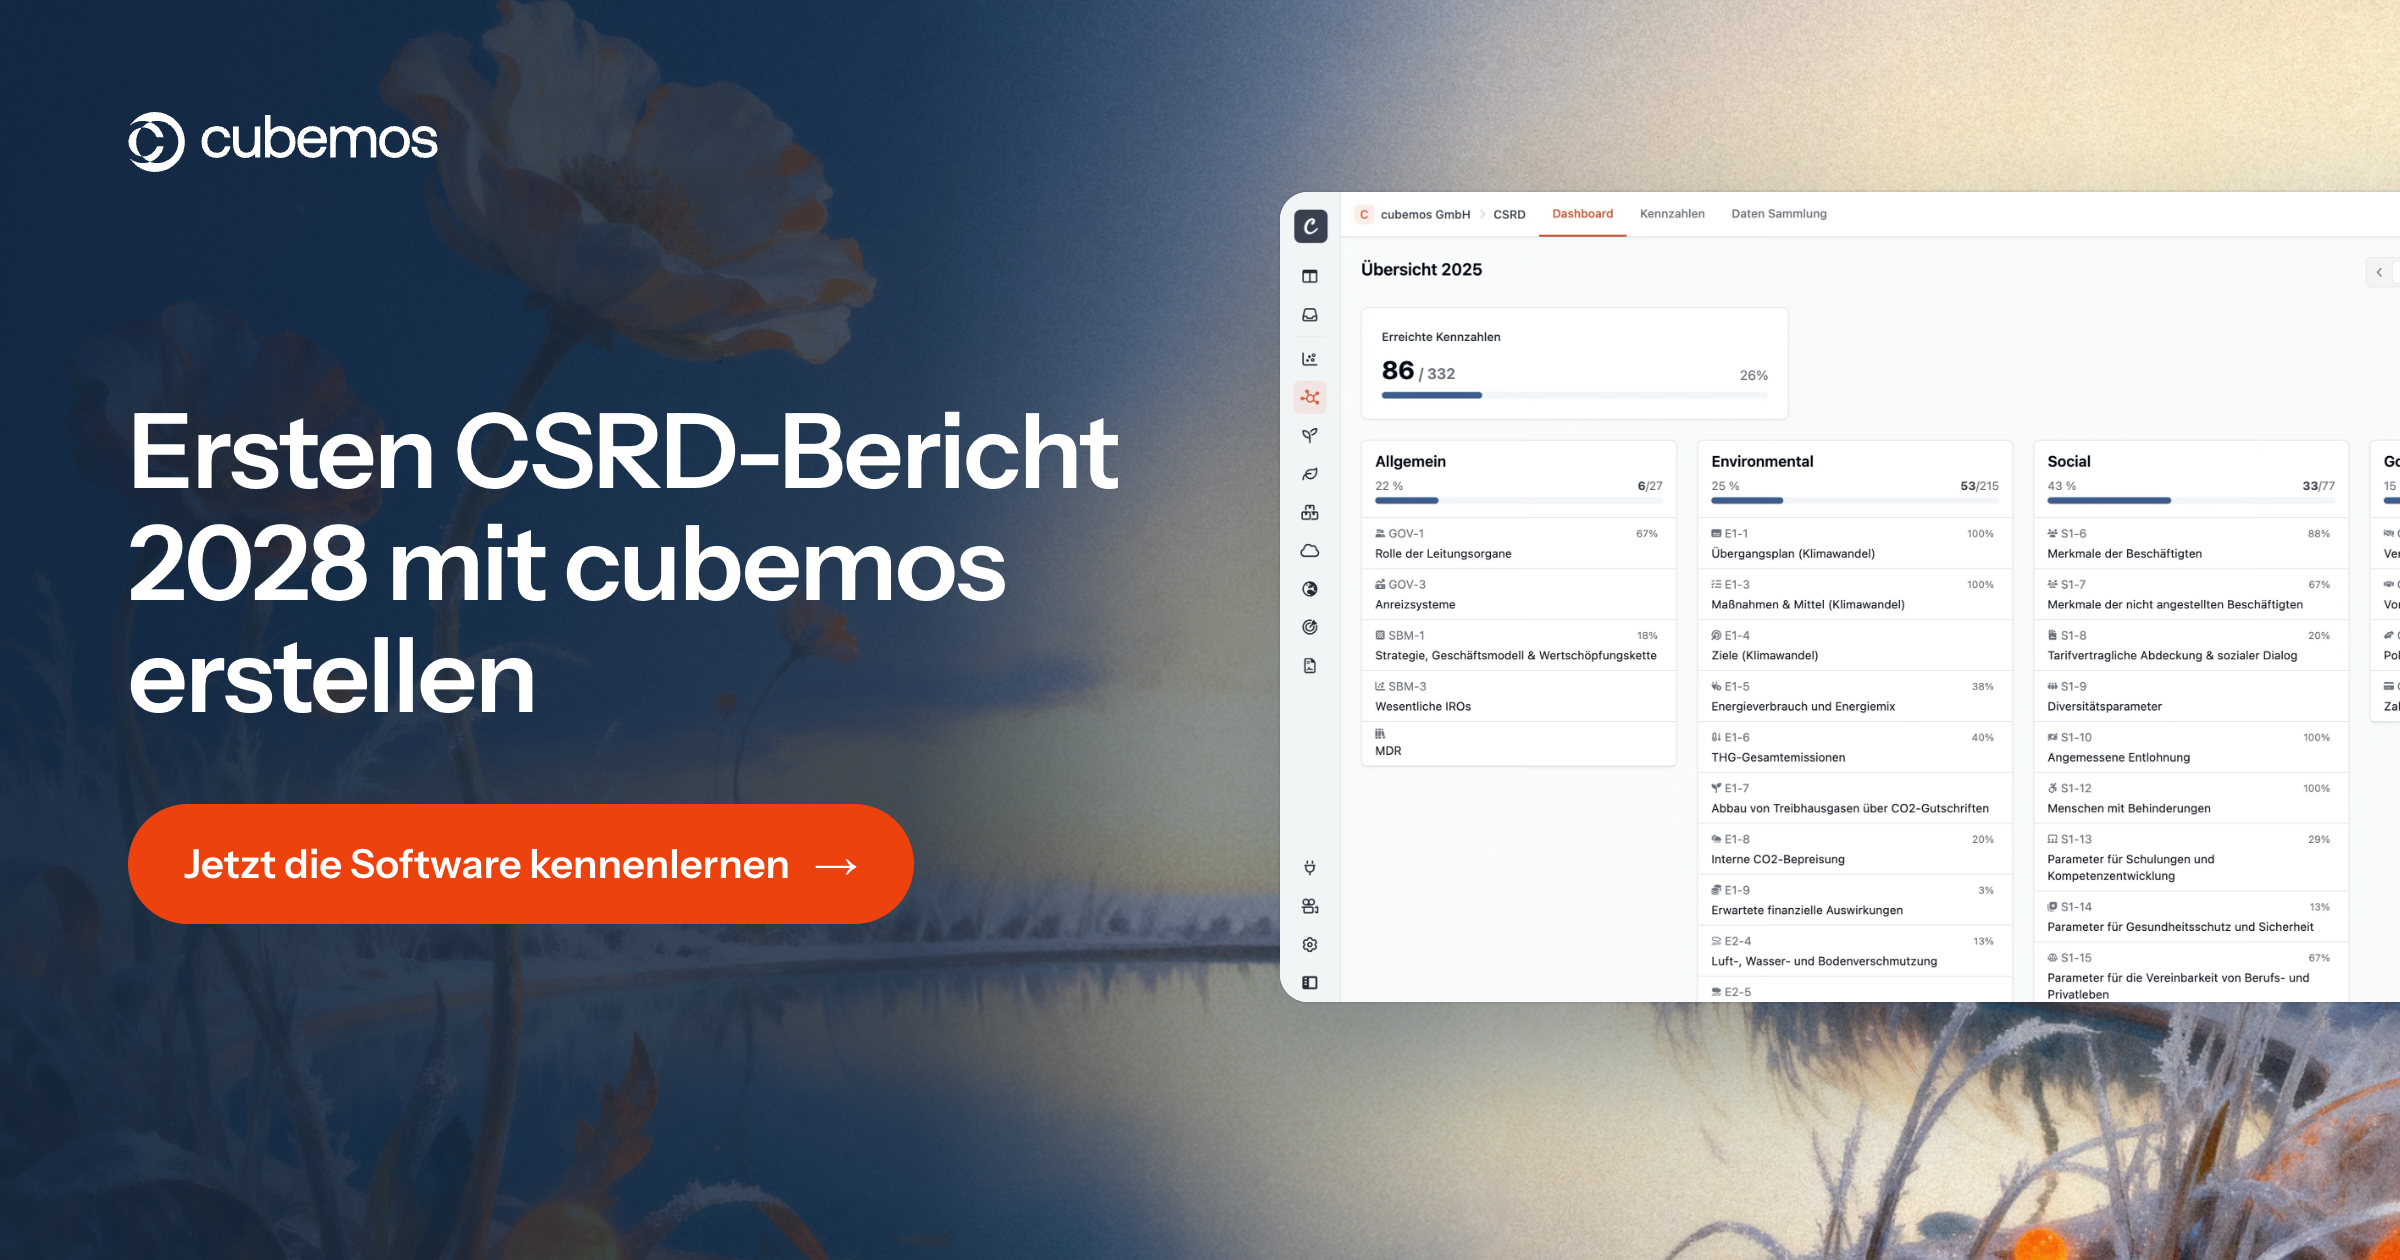
Viele Unternehmen beginnen nicht bei null, sondern mit bestehenden Tabellen. In der cubemos CSRD-Software lassen sich diese wie folgt in einen zentralen Ablauf überführen:
- Excel-Import mit Mapping: Strukturierte Daten werden als Excel hochgeladen und den passenden Datenpunkten zugeordnet. Vorhandene Dateien bleiben so als Eingabeformat nutzbar.
- REST-API: Vorgelagerte Systeme können angebunden werden, damit Daten fortlaufend übernommen werden.
- Datenaufgaben mit Fristen: Einzelne Datenpunkte werden verantwortlichen Personen mit Frist und Kontext zugewiesen.
- Konzernstrukturen: Gesellschaften, Sparten und Standorte werden mit eigenen Rollen und Rechten abgebildet.
- Doppelte Wesentlichkeitsanalyse: Ergebnisse bestimmen, welche ESRS-Datenpunkte zu erheben sind.
- Änderungshistorie und Nachweise: Wer wann was geändert hat, ist nachvollziehbar; Dokumente, Links und Kommentare liegen am Datenpunkt.
- Word-Export: Der Bericht wird konsolidiert oder je Einheit als Word-Dokument zur Weiterverarbeitung exportiert.
Wie aufwendig die Übernahme ist, hängt vom Aufbau Ihrer bestehenden Dateien ab: Nicht jedes Excel-Modell lässt sich ohne Vorbereitung importieren, und Schnittstellen zu individuellen Systemen müssen im Einzelfall geprüft werden. Auch mit Software bleiben fachliche Qualitätssicherung und die externe Prüfung Aufgaben Ihres Unternehmens und Ihrer Prüfer.
Häufige Fragen zu Excel und CSRD-Software
Ist Excel für die CSRD-Berichterstattung verboten?
Nein. Die CSRD schreibt kein bestimmtes Werkzeug vor. Maßgeblich ist, dass Berichts-, Dokumentations- und Prüfungsanforderungen erfüllt werden. Excel kann dafür eingesetzt werden, wenn der Prozess darum herum entsprechend organisiert ist.
Muss ein CSRD-pflichtiges Unternehmen eine Software kaufen?
Nein, es gibt keine allgemeine Pflicht zum Kauf eines CSRD-Softwareprodukts. Ob sich eine Software lohnt, ist eine Frage von Prozessumfang, Nachweisaufwand und interner Kapazität.
Reicht eine Excel-Vorlage für den vollständigen CSRD-Bericht?
Eine Vorlage allein reicht nicht. Eine Datei mit Kennzahlen ist noch kein Nachhaltigkeitsbericht: Hinzu kommen Wesentlichkeitsanalyse, beschreibende Angaben, Nachweise, Freigaben und die externe Prüfung.
Kann ich bestehende Excel-Dateien mit einer CSRD-Software weiterverwenden?
In vielen Fällen ja, sofern die Software einen Import unterstützt. Häufig müssen Dateien vorher vereinheitlicht werden – etwa bei Struktur, Einheiten und Kennzahldefinitionen. Prüfen Sie das am besten mit einer echten Beispieldatei in der Demo.
Wann sollte der Umstieg für den ersten Bericht 2028 beginnen?
Bei kalendergleichem Geschäftsjahr beginnt das Datenjahr am 1. Januar 2027. Sinnvoll ist es, Werkzeugentscheidung und Pilot so zu planen, dass Datenerhebung und Nachweisführung ab Beginn des Datenjahres stehen – Wesentlichkeitsanalyse und Datenerhebung brauchen Vorlauf.
Ist eine CSRD-Software automatisch prüfungssicher?
Nein. Software kann Nachvollziehbarkeit, Änderungshistorie und Belegablage erleichtern. Ob ein Bericht der Prüfung standhält, hängt aber von den Inhalten, der Datenqualität, den internen Kontrollen und der fachlichen Bewertung ab.